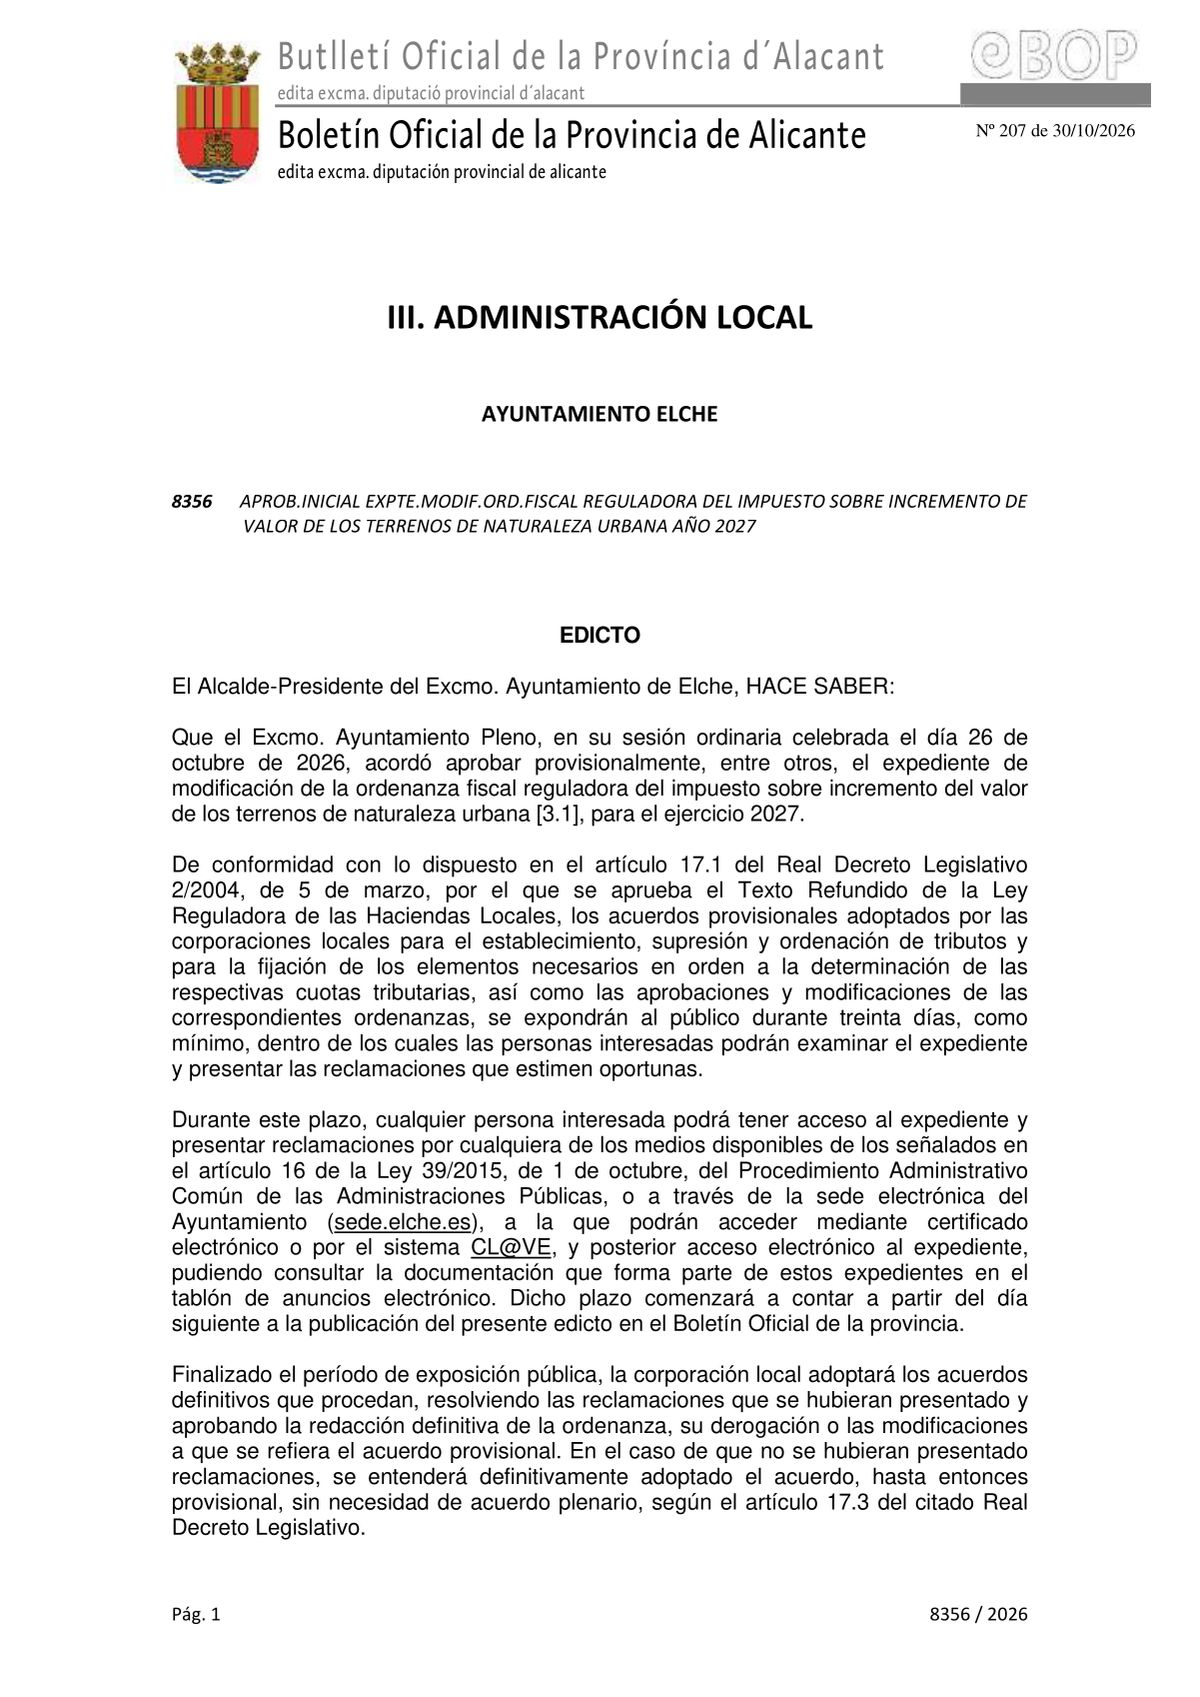
El Ayuntamiento de Elche ha abierto el trámite de información pública de la reforma de su impuesto de plusvalía municipal para 2027. El Boletín Oficial de la Provincia (BOP) de Alicante publicó el viernes 30 de octubre el edicto 8356/2026, que da publicidad a la aprobación provisional de la modificación de la ordenanza fiscal acordada por el pleno el 26 de octubre. A partir de esa publicación comienza el periodo para consultar el expediente y formular reclamaciones.
La reforma se relaciona con un cambio anunciado por el gobierno local a mediados de octubre: facilitar que la bonificación de la plusvalía por heredar la vivienda habitual de un familiar se aplique de oficio cuando se reúnan los requisitos, sin exigir una petición específica adicional. Pero la modificación todavía no está aprobada definitivamente ni ha entrado en vigor. Los contribuyentes no deben dar por hecho que el nuevo procedimiento se aplica ya a sus expedientes.
Un plazo mínimo de treinta días para presentar alegaciones
El anuncio oficial identifica el expediente como modificación de la ordenanza reguladora del Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (IIVTNU), conocido como plusvalía municipal, para el ejercicio 2027. El edicto cita el artículo 17 de la Ley Reguladora de las Haciendas Locales y establece al menos treinta días de exposición pública, cuyo cómputo arranca el día siguiente al de la publicación en el BOP, el 31 de octubre.
Durante ese periodo, las personas interesadas pueden examinar la documentación del expediente, disponible a través del tablón de anuncios electrónico municipal, y presentar reclamaciones. El propio BOP remite a la sede electrónica del Ayuntamiento de Elche, con acceso mediante certificado digital o Cl@ve, además de los medios de registro previstos en la Ley 39/2015. Antes de presentar un escrito, conviene consultar el anuncio y el cómputo oficial de plazos de la sede, especialmente por los días inhábiles.
Si se presentan reclamaciones, el Ayuntamiento deberá resolverlas y adoptar el acuerdo definitivo que proceda. Si no se presenta ninguna, la aprobación provisional podrá convertirse en definitiva sin una nueva votación plenaria. En ambos casos será necesaria la publicación del texto definitivo en el BOP para que la modificación entre en vigor. El edicto del 30 de octubre no contiene por sí solo el articulado completo de la futura ordenanza.
¿Qué pretende cambiar en las herencias?
El origen político y administrativo de la reforma está en la propuesta respaldada por la Junta de Gobierno Local el 16 de octubre. Según la información comunicada entonces por el ejecutivo municipal, el objetivo es evitar que quienes tienen derecho a una bonificación por la transmisión hereditaria de la vivienda habitual la pierdan simplemente por no haberla solicitado expresamente al tramitar el impuesto.
La bonificación anunciada puede alcanzar el 50 %, siempre que concurran las condiciones de parentesco, vivienda y demás requisitos recogidos en la normativa aplicable. No se trata de una exención general para cualquier herencia ni de una supresión de la plusvalía. Tampoco debe confundirse este tributo municipal con el Impuesto sobre Sucesiones y Donaciones, que tiene regulación y administración diferentes.
El cambio previsto afectaría principalmente a cómo se reconoce el beneficio fiscal: en lugar de depender de una solicitud expresa adicional, el Ayuntamiento lo aplicaría de oficio a quienes cumplan las condiciones. El anuncio del BOP no permite conocer por sí solo si el articulado definitivo incorporará ajustes o precisiones, por lo que habrá que examinar el expediente expuesto y, posteriormente, el texto final publicado.
Qué deben hacer ahora las personas afectadas
Quienes tengan una herencia en tramitación no deberían dejar de cumplir los plazos y obligaciones fiscales vigentes confiando en una reforma que aún no ha entrado en vigor. Si creen que les corresponde una bonificación, deben comprobar los requisitos y el procedimiento aplicable en el momento de la liquidación o autoliquidación. Por su parte, quienes quieran formular observaciones sobre la nueva redacción ya cuentan con una vía formal para hacerlo durante la exposición pública.
El trámite administrativo sí constituye una novedad respecto al anuncio de la Junta de Gobierno: el pleno ha dado su aprobación inicial y el expediente ha salido oficialmente a información pública. Lo que todavía no existe es una reforma definitiva y aplicable.
Fuentes: BOP de Alicante, número 207, 30 de octubre de 2026, edicto 8356; información de TeleElx sobre la propuesta anunciada el 16 de octubre; Elche Capital, 16 de octubre.
